汽車零部件行業 高門檻下的轉型升級之路
汽車零部件行業是汽車工業的基礎,也是衡量一國汽車產業競爭力的重要標志。隨著汽車產業向電動化、智能化、網聯化、共享化方向演進,汽車零部件行業正經歷一場深刻的變革。高門檻、高投入、長周期是這個行業的固有特征,而在新四化浪潮下,轉型升級已成為企業生存和發展的必然選擇。
一、高門檻:技術、資金與認證的三重壁壘
汽車零部件行業通常面臨著技術壁壘、資金壁壘和認證壁壘。技術方面,零部件產品需滿足嚴苛的性能、壽命和可靠性要求,涉及材料、機械、電子、控制等多學科交叉,研發難度大、周期長。資金方面,建廠、購置設備、研發投入動輒數億甚至數十億元,且需持續投入以保持技術領先。認證方面,零部件企業需通過IATF 16949等質量管理體系認證,并經過整車廠長達數年的嚴格審核,才能進入其供應鏈體系。這些壁壘使得行業集中度較高,新進入者難以在短期內撼動現有格局。
二、轉型升級:電動化與智能化的雙重驅動
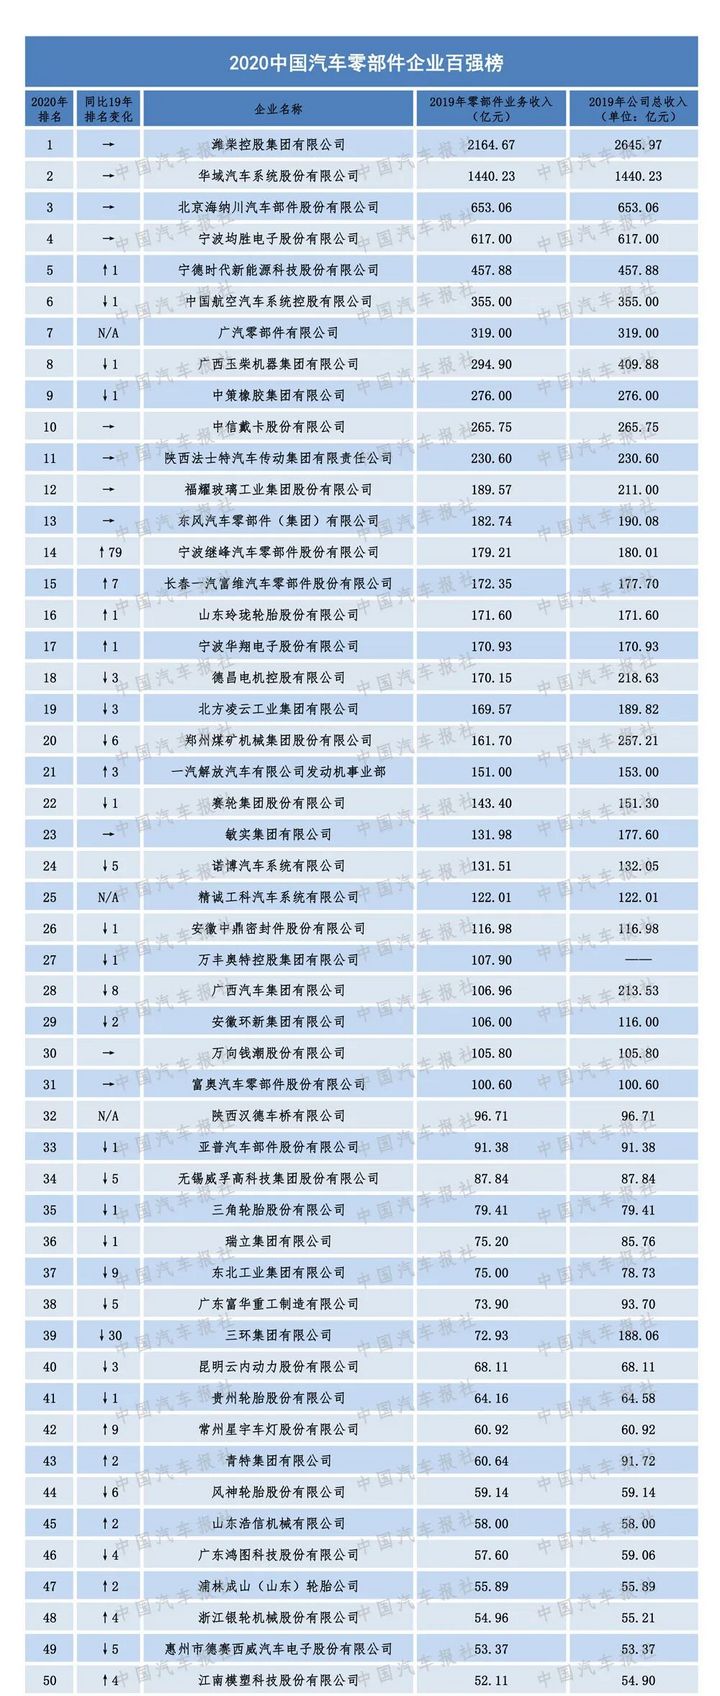
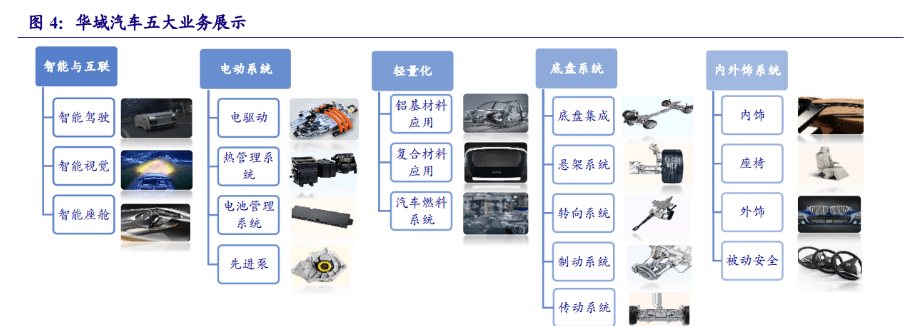
隨著新能源汽車滲透率快速提升,傳統發動機、變速箱等零部件需求逐漸下降,而電池、電機、電控等“三電”系統以及輕量化材料、智能座艙、自動駕駛傳感器等需求爆發式增長。這要求零部件企業重新定位產品線,從傳統機械加工向電氣化、智能化方向拓展。例如,博世、大陸等國際巨頭已紛紛轉型,加大在電驅動、自動駕駛領域的投入;國內企業如寧德時代、比亞迪、華為等也在核心零部件領域取得突破。
軟件定義汽車的趨勢使得軟件能力成為零部件企業的核心競爭力。域控制器、車載操作系統、AI算法等軟硬件一體化產品價值量不斷提升。傳統零部件企業必須補足軟件短板,或通過并購、合作等方式快速獲取能力。
三、供應鏈重構:本土化與韌性問題
疫情、地緣政治等因素暴露了全球供應鏈的脆弱性,整車廠開始尋求近地化、多元化供應,這為本土零部件企業帶來機遇。過去,核心零部件如芯片、高精度傳感器等依賴進口,如今國產替代進程加速。企業需抓住窗口期,提升技術實力和產能規模,進入主流車企供應鏈。供應鏈的自主可控也要求零部件企業具備更強的抗風險能力,例如通過橫向拓展產品線、縱向整合原材料來平抑波動。
四、轉型升級路徑:創新、協同與全球化
面對高門檻和新趨勢,零部件企業可采取以下路徑:
- 加大研發投入,突破關鍵技術。 聚焦電動化、智能化核心領域,如固態電池、碳化硅功率器件、激光雷達等,形成自主知識產權。
- 深化整零合作,協同創新。 與整車廠建立戰略合作伙伴關系,早期介入車型開發,提供系統化解決方案,而非單一零件。
- 推進智能制造,降本增效。 利用工業互聯網、數字孿生等技術提升生產效率和柔性,應對多品種、小批量的市場變化。
- 布局全球市場,融入國際循環。 通過海外建廠、并購等方式拓展市場,同時應對貿易壁壘。
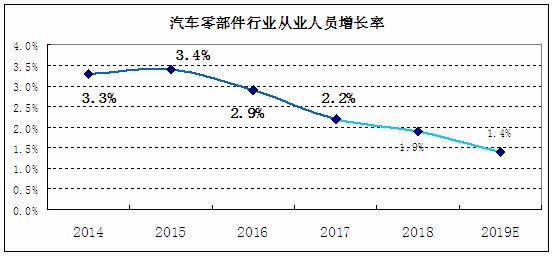
- 重視人才引育,構建軟實力。 吸引軟件、算法、電子等跨界人才,重塑組織架構和企業文化。
五、
汽車零部件行業的轉型升級已進入深水區,高門檻既是挑戰也是護城河。唯有那些敢于創新、主動變革、深耕技術的企業,才能在新一輪競爭中脫穎而出,成為未來汽車產業鏈上的關鍵力量。對于中國零部件企業而言,這是從跟隨到引領的歷史機遇,需以戰略定力與執行力,走好轉型升級之路。
如若轉載,請注明出處:http://www.cqtnren.com/product/59.html
更新時間:2026-10-30 13:37:49