2023年汽車零部件行業分析報告及市場調研
一、行業概述
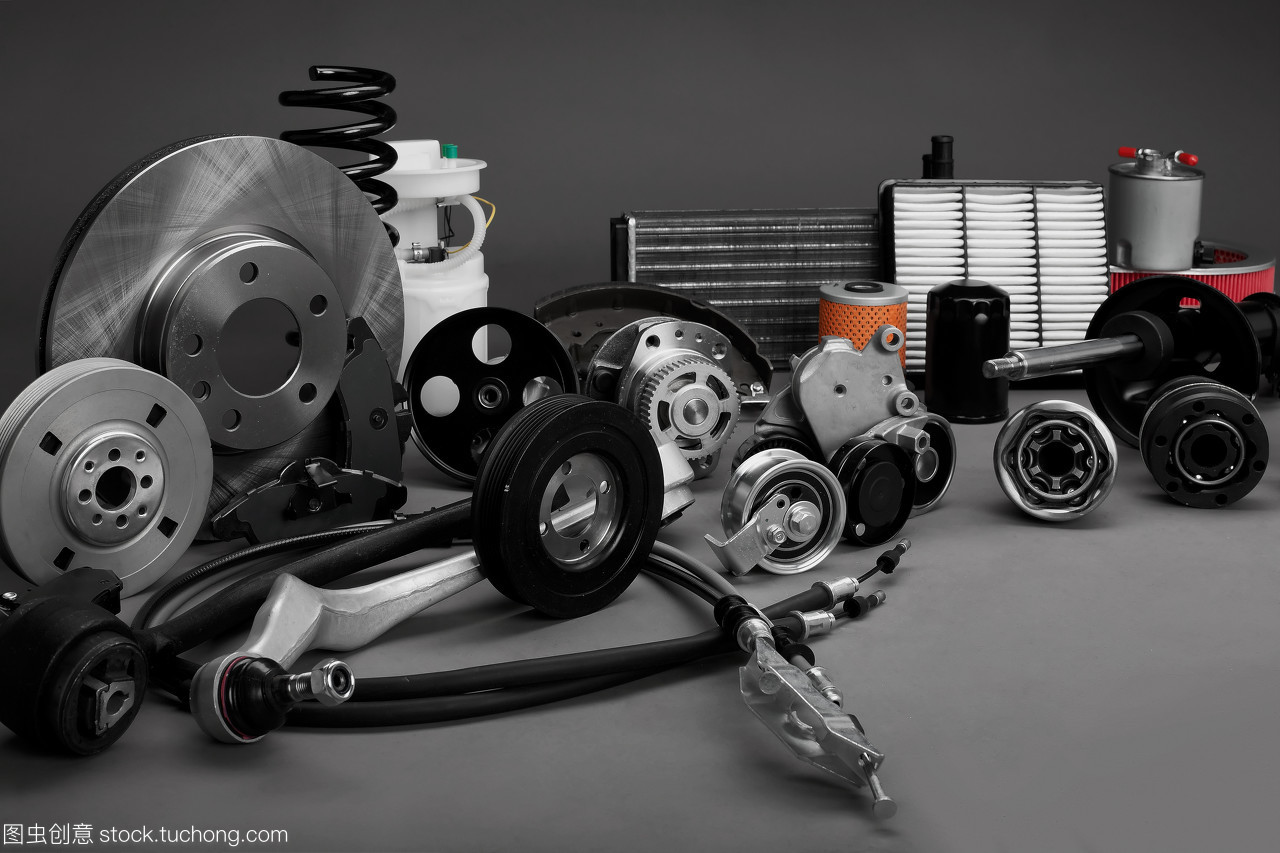
汽車零部件行業是汽車工業的基礎,涵蓋發動機、底盤、車身、電氣設備等眾多細分領域。2023年,全球汽車零部件市場規模預計超過1.5萬億美元,中國作為全球最大的汽車生產國和消費國,零部件市場占比約30%。隨著新能源汽車滲透率提升和智能網聯技術發展,行業正經歷深刻變革。
二、市場規模與增長
2023年,中國汽車零部件市場規模約為4.5萬億元人民幣,同比增長約6%。其中,新能源零部件增速顯著,電池、電機、電控等核心部件需求旺盛,同比增長超20%。傳統零部件如發動機、變速器增速放緩,但售后市場保持穩定。預計到2025年,市場規模有望突破5.5萬億元。
三、競爭格局
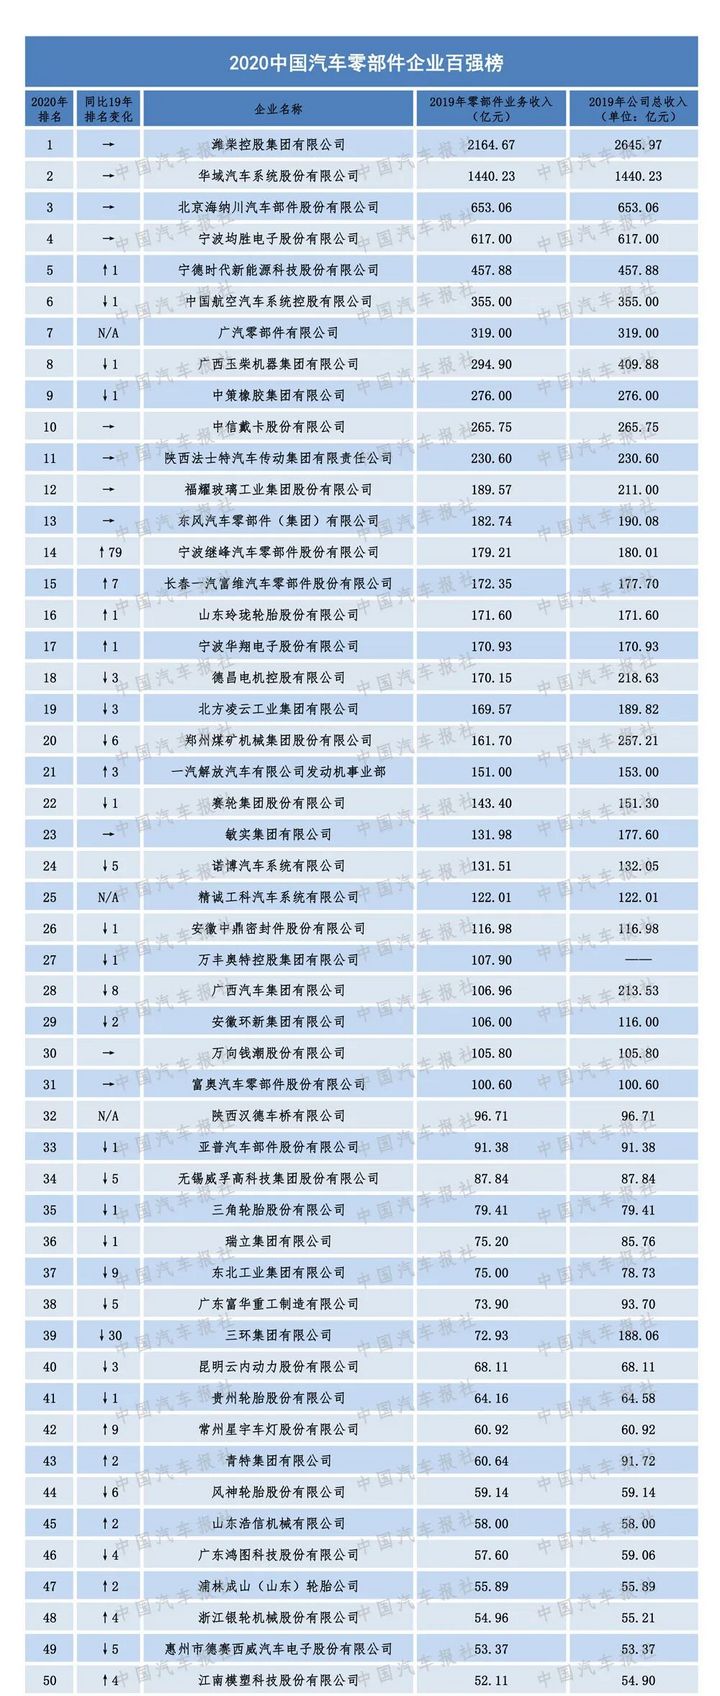
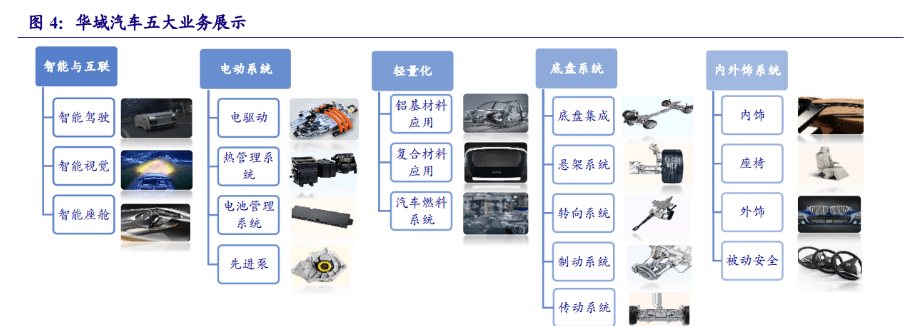
行業競爭呈現“外資主導高端、內資搶占中低端”的格局。博世、電裝、采埃孚等外資企業仍在技術密集型領域領先;寧德時代、華域汽車、濰柴動力等內資企業通過技術創新和成本優勢,在新能源和商用車零部件領域快速崛起。整體市場集中度較低,CR10約為20%。
四、技術趨勢
- 電動化:電池能量密度提升、成本下降,固態電池進入預量產階段。
- 智能化:域控制器、激光雷達、高精地圖等智能駕駛部件需求爆發。
- 輕量化:鋁合金、碳纖維復合材料應用擴大,助力節能減排。
- 軟件定義汽車:OTA升級、車載操作系統成為零部件新價值點。
五、政策環境
中國政府出臺《汽車零部件產業高質量發展行動計劃》等政策,支持關鍵技術攻關和產業鏈安全。雙碳目標推動零部件再制造和回收利用。國七排放標準醞釀中,對排放控制部件提出更高要求。
六、區域分布
產業集群效應明顯:長三角(上海、江蘇、浙江)、珠三角(廣東)、京津冀(北京、天津、河北)、中部(湖北、安徽)為四大集聚區。長三角匯聚了博世、寧德時代等龍頭企業,珠三角在電子零部件方面優勢突出。
七、挑戰與機遇
挑戰:原材料價格波動、芯片短缺、國際競爭加劇、技術壁壘。
機遇:新能源汽車滲透率提升、智能網聯汽車商業化、售后市場增長、出口市場擴大。
八、市場調研摘要
對100家零部件企業的調研顯示:
- 60%企業計劃加大新能源領域投資;
- 45%企業面臨芯片供應問題;
- 70%企業認為軟件能力將成為核心競爭力;
- 80%企業預期2024年營收增長。
九、未來展望
2024-2030年,汽車零部件行業將呈現“電動化、智能化、網聯化、共享化”趨勢。預計到2030年,新能源零部件占比將超50%,軟件和傳感器市場復合增長率達15%。內資企業有望通過并購和研發實現彎道超車。
十、結論與建議
建議企業:1)加大研發投入,聚焦新能源和智能網聯;2)優化供應鏈,增強抗風險能力;3)拓展海外市場,參與全球競爭;4)關注政策導向,布局再制造和循環經濟。
(數據來源:中國汽車工業協會、乘聯會、公開行業報告)
如若轉載,請注明出處:http://www.cqtnren.com/product/72.html
更新時間:2026-10-30 15:37:56